仮想通貨が暴落したとき、私は何もできなかった。
2018年、口座に閉じ込められた資産が220万円から14万円になっていく画面を、ただ眺めていた。2022年、利回り目当てでロックしていた仮想通貨が1,000万円から30万円になるのを、また眺めた。-97%。ただ眺めるだけの暴落は、これで2度目だった。
「暴落したらどうすればよかったのか」と、何度も自問した。
答えはシンプルだった。暴落が来る前に、決めておくことしかない。
そして2026年。3度目の暴落で、私は初めてそれを実行できた。
9年の保有歴と2度の大暴落、そして3度目で初めて守り切った経験から学んだ対処法を書く。
この記事はこんな人に向けて書いた
・売るか持ち続けるか決められない人
・相場ばかり見てしまう人
読み終えるとこうなる
・今日やることが決まる
・「暴落前に決めておく3つのルール」が手に入る
結論:あなたの状況別・今日やること
今まさに暴落中やねん。何をしたらええの?
状況で答えが変わる。3つの質問に順番に答えるだけでええで
暴落中にやることは全員同じではない。資金の性質と銘柄で変わる。次の3つの質問に、上から順に答えてほしい。
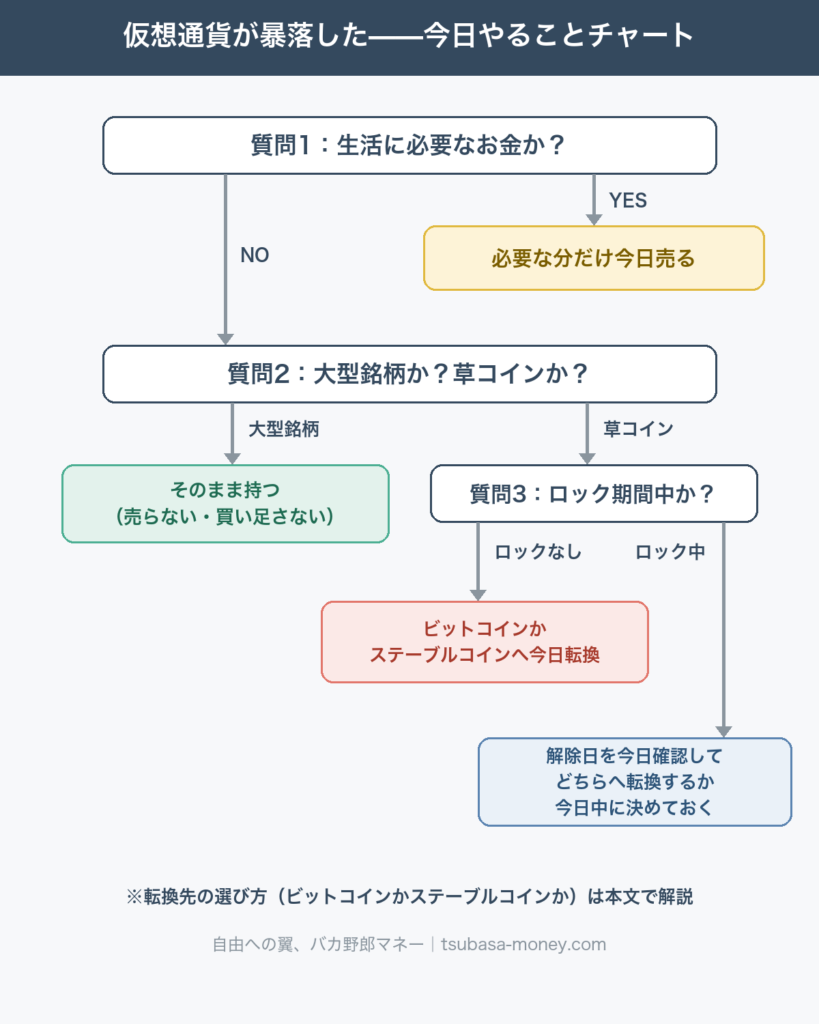
質問1:その資金は、なくなると生活に影響が出るお金か?
- YES → 銘柄に関係なく、生活に必要な分は今日売却して確保する。相場より生活が先だ。
- NO → 質問2へ
質問2:持っているのは、ビットコインなどの大型銘柄か?草コインか?
ここで言う大型銘柄とは、その銘柄が社会で果たす役割を、自分の言葉で説明できる銘柄のことだ。
私の場合は2つ。ビットコインは「デジタルゴールド」——価値の保存という役割を確立し、米国政府や機関投資家の資金が入っている。イーサリアムは「次世代の金融システムの基盤」——送金や貸し借り、資産の取引を、銀行を介さずインターネット上で直接行う仕組みの土台だ。実際、世界のステーブルコインの半分以上は、イーサリアムの上で発行されている。
逆に、「上がりそうだから」以外の説明ができない銘柄は、この記事ではすべて草コインとして扱う。役割のないコインには、暴落後に戻る理由もない。
大型銘柄なら、やることは3つだけ。追加でお金を入れない、パニックで売らない、SNSを閉じる。あとは嵐が過ぎるのを待てばいい。
草コインなら、ステーブルコイン(USDTなど)かビットコインに転換する。 株と違い、草コインは暴落後に価格が戻るプロジェクトが1割もない。「いつか戻るはず」という思い込みが、残高を限りなくゼロへと近づけていく。私の-97%も、草コインを抱え続けた結果だった。草コインの長期保有は、絶対におすすめしない。
転換先は「次の上昇相場まで待てるか」で決める。
・数年待てる → ビットコインへ。 4年周期の次の上昇サイクルに期待する選択だ。私自身、将来性を感じて資産をビットコインに寄せた
・待てない、値動きに心が持たない → 一旦ステーブルコインへ。 値動きから離れて、精神的な安定を取り戻す方が先だ。落ち着いてから、次を考えればいい。
質問3(草コインを持っている人へ):その草コインは、ロック期間中か?
- ロック中 → 今できることはない。だからこそ、解除日を今日確認する。解除された瞬間に何をするか(転換・売却・保持)を、今日のうちに決めておく。私はこれをやらずに2度失敗した。
- ロックなし → 質問2で決めた行動を今日実行する。
この3問で、「今日やること」と「やらなくていいこと」が決まったはずだ。
もっとも、これを迷わず実行できるのは、暴落が来る前に「売り時」と「資金の上限」を決めていた人だけだ。準備がなければ、頭でわかっていても手は動かない。2度の暴落で、私はそれを証明してしまった。ここから、その失敗の話をする。
経験談:2度の暴落で、私は動けなかった
対処法を語る資格があるとすれば、それは私が2度とも失敗しているからだ。
2018年:初めての暴落
2017年末、私は20万円でXRP(リップル)を買った。相場は連日上がり続け、年明けには含み益が200万円を超えていた。
「上がりすぎて売るに売れない。今売ったら損した気分になる。」
売り時を決めないまま、2018年1月下旬を迎えた。コインチェックがハッキングされ、580億円相当の仮想通貨が不正流出した。出金も取引もできなくなった口座の中で、220万円は溶けていった。ロックが解除されたとき、残っていたのは14万円だった。
→ この時の話は「2018年ビットコイン暴落の記事」に詳しく書いた。
2022年:2度目の暴落
2020年秋、草コインで再び勝負した。元本80万円が、2021年のピーク時には1,000万円を超えた。
「あの時と違って、今回はうまく逃げられるはず。」
2018年を生き延びた経験が、根拠のない自信に変わっていた。2022年、FTXが突然破綻した。よりによって、私の仮想通貨は利回り目当てのロック期間中だった。また動けなかった。1,000万円は幻と消え、口座に残ったのは30万円だった。
→ この時の話は「2022年FTX破綻の記事」に詳しく書いた。
2度の失敗に共通していたのは、次の2つだ。
2026年:3度目の暴落——今回は、初めて備えていた
そして2026年、3度目の暴落が来た。ビットコインは最高値の約12.5万ドルから半値近くまで下げ、アルトコインはさらに深く沈んだ。
だが今回は、過去2回と違った。
2025年9月末、私は保有していたXRP・SUI・イーサリアムなどを売却し、ビットコインに資産を寄せる判断をした。暴落が来る前に、である。
結果はこうだ。2026年7月時点で、ビットコインの下落率は最高値から約50%。一方、イーサリアムは約60%、XRPは約68%、SUIに至っては約85%下げた。もしアルトコインのまま持ち続けていたら、資産はさらに深く削られていた。同じ100万円なら、手元に残るのは50万円か30万円か。この差は大きい。
もちろん、全部を当てたわけではない。売却した銘柄の中には、その後に最高値を更新したものもある。それでも後悔はない。目的は全銘柄を当てることではなく、致命傷を避けることだからだ。
周囲の草コインが90%近く暴落していく中、私は今回、初めて落ち着いて相場を見ていられた。9年かけて、ようやく「備えてから暴落を迎える」ことができた。
暴落で退場する人がやっていること3つ
私がやってしまったことを、そのまま裏返して書く。
1. 資産の大半をロック期間がある商品に預ける
年利数%の利回りに惹かれて、保有する仮想通貨のほとんどをロック付きの運用に預けてしまう。私は2022年、1,000万円分の草コインをこれで固めていた。暴落が始まっても、売ることも別の銘柄に逃がすこともできない。ロックに預けていいのは保有量の一部だけだ。残りは、いつでも売却できる状態に置いておく。
2. インフルエンサーの相場観を自分の判断にする
2018年、私は「秒速で1億を稼ぐ男」と呼ばれたY氏のツイッターを相場判断の軸にしていた。彼はピーク付近でひっそり売り抜け、フォロワーだけが残された。
「お前、まだ大丈夫やって言ってたやないか。いつの間に一人で売り抜けてんねん。」
心の中でそう叫んだが、後の祭りだった。インフルエンサーがいつ逃げるかは、誰にもわからない。
3. 含み益を「すでに自分のお金」と思い込む
20万円が220万円になっても、売るまでは画面の数字に過ぎない。「200万円儲かった」という感覚が、売り時の判断を狂わせる。含み益は常に「まだ手にしていないもの」として見る。
暴落が来る前に決めておくこと3つ
今回をなんとか乗り切ったとして、次はどう備えたらええの?
買う前に、この3つを決める。私が2度の失敗から学んだ、再発防止のルールだ。
1. 出口を先に決める
「いくらになったら利確するか」「いくらまで下がったら損切りするか」を、買う前に設定する。この2本の線がなければ、暴落が来たとき判断の拠り所が何もない。私は2度とも、この線を引かずに戦場へ入った。
2. 余剰資金だけで運用する
なくなっても生活が壊れない金額だけを入れる。生活費や教育費が混ざっていると、暴落時に精神的に追い詰められ、最悪のタイミングで売る判断をしてしまう。
3. 全資産に占める比率の上限を決める
私は今、仮想通貨を全資産の5〜10%未満に抑えている。どれだけ相場が上がっても、この比率を超えた分は利確する。この枠さえ守れば、一度の暴落で致命傷を負うことはない。
それでも私が仮想通貨を持ち続ける理由
そんなに失敗して、なんでまだ持ってるん?
2度の大暴落を経験してなお、私はビットコインを持ち続けている。
米国政府が国家準備金としての保有を発表し、ブラックロックをはじめとする機関投資家がETFを通じて買い入れている。草コインとは根本的に別物だ。デジタルゴールドとして、全資産の5〜10%未満だけ持ち続けることにした。
ただし、資産の核はNISA×オルカンだ。仮想通貨は「上振れに賭ける小さな枠」に過ぎない。この結論に至るまでの話は「こちら」に書いた。
よくある質問
まだ聞きたいことがあるんやけど
Q. 暴落はいつまで続く?
A. 誰にも分からない。それが正直な答えだ。ただし事実として、ビットコインは4年周期で暴騰と暴落を繰り返してきた。2018年の暴落も2022年の暴落も、数年後には次の上昇相場が来ている。「暴落が永遠に続いたことは、過去に一度もない」。この周期の話は「4年周期の記事」に書いた。
Q. 損切りすべき?
A. 生活資金が入っているなら、損切りしてでも生活を守る方が先だ。余剰資金で大型銘柄なら、慌てて売る必要はない。余剰資金でも草コインなら、「戻る確率は1割未満」という前提で判断してほしい。
Q. 取引所が破綻したら資産はどうなる?
A. 私はFTXの破綻で、この恐怖を実際に味わった。海外取引所には日本の法律の保護が及ばない。一方、金融庁登録済みの国内取引所は、顧客資産と会社資産の分別管理が法律で義務付けられている。私が巻き込まれた2018年のコインチェック事件でも、最終的に顧客への補償は行われた。保証が完全というわけではないが、守りの仕組みがまるで違う。長期保有の置き場所は国内取引所を基本にする。これが両方を経験した私の結論だ。
まとめ:暴落が来てからでは遅い
- 状況別の3つの質問(生活資金か・銘柄は何か・ロック中か)に答えれば、今日やることが決まる
- 草コインなら、ステーブルコインかビットコインへ転換する
- 二度と同じ不安に陥らないために、出口・余剰資金・比率上限の3つを買う前に決める
この3つのルールを守るだけで、私が2度経験した「ただ眺めることしかできない」状況は避けられる。実際、3度目の暴落で私を守ったのは、この3つだけだった。あとは実行するだけでいい。
これから少額で始める人も、草コインを手放してビットコインに切り替える人も、拠点になるのは国内取引所だ。
→ コインチェックの口座開設はこちら(※後日追加) → ビットバンクの口座開設はこちら(※後日追加)
コメント